毎月恒例となっている、我が家の新NISA運用実績を公開します。
2026年10月に入り、今回で新NISAを始めて30ヶ月目になりました。
私は2020年11月頃から旧NISAで毎月3,000円の積立を始めました。
途中で売却した時期もありましたが、2024年頃から本格的に家計管理や節約を意識するようになり、現在は長期投資を中心にコツコツ積立を続けています。
SNSなどを見ていると、
「NISAを最速で埋めます!」
「毎月10万円投資!」
「資産1,000万円達成!」
といった投稿を見かけることもあります。
もちろん、それぞれの家庭で投資に回せる金額は違います。
我が家の場合は、無理をしすぎないことを基本にしています。
数ヶ月分の生活防衛資金は現金で確保し、数年間使う予定のないお金だけを投資に回しています。
投資のために生活を切り詰めすぎるのではなく、今の生活も大切にしながら、余裕資金で長く続ける。
これが現在の我が家の投資スタイルです。
新しい投資方法や「今これが熱い!」といった情報を見ると気になることもありますが、基本的には余計なことをせず、今の投資方針を淡々と続けていこうと思っています。
基本投資戦略
積立投資枠
eMAXIS Slim 米国株式(S&P500)
毎月 25,000円
iFreeNEXT FANG+
毎月 10,000円
成長投資枠
Tracers 日経平均高配当株50インデックス(奇数月分配型)
毎月 10,000円
スポット購入 楽天グループ 約70,000円
ボーナス月には気になる銘柄をスポット購入しています。
基本的には長期目線。
購入したら、あとはできるだけ株価を見すぎず、ほったらかし投資です。笑
S&P500は米国株の王道。
FANG+は値動きが大きいものの、成長期待を込めて保有。
そして日本高配当株は、配当金を楽しみながら保有しています。
それぞれ役割を分けながら、長期的に資産形成していく方針です。
また、今回はずっと指値注文していた楽天グループが値下げして100株購入する事ができました。
購入した理由は、優待に惹かれたからです・・・笑
楽天グループの株主優待について
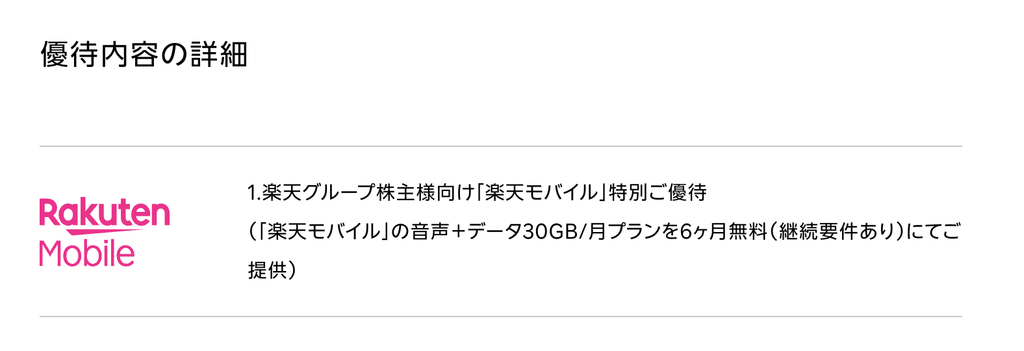
詳細については下記のリンクよりご確認ください。
HP:https://corp.rakuten.co.jp/investors/stock/preferential.html(楽天公式 株主優待制度)
2026年10月の運用実績
今回の資産合計は、2,293,842円となりました。
評価損益は、+465,624円(+25.46%)でした。
| 項目 | 金額 |
|---|---|
| 資産合計 | 2,293,842円 |
| 評価損益 | +465,624円 |
| 評価損益率 | +25.46% |
前月の9月は、
資産合計:2,343,649円
評価損益:+390,669円
でした。
単純に資産合計だけを見ると、49,807円減少しています。
えっ、「資産減ってるじゃん!」
と思うところですが、今回については、先月までと違って少し事情があります。
前月は預かり金が約26万円ほどありその影響が大きいです。
気になる方は、先月の記事を確認いただけますと幸いです。
評価損益 投資信託
投資信託の合計は、約1,716,082円となりました。
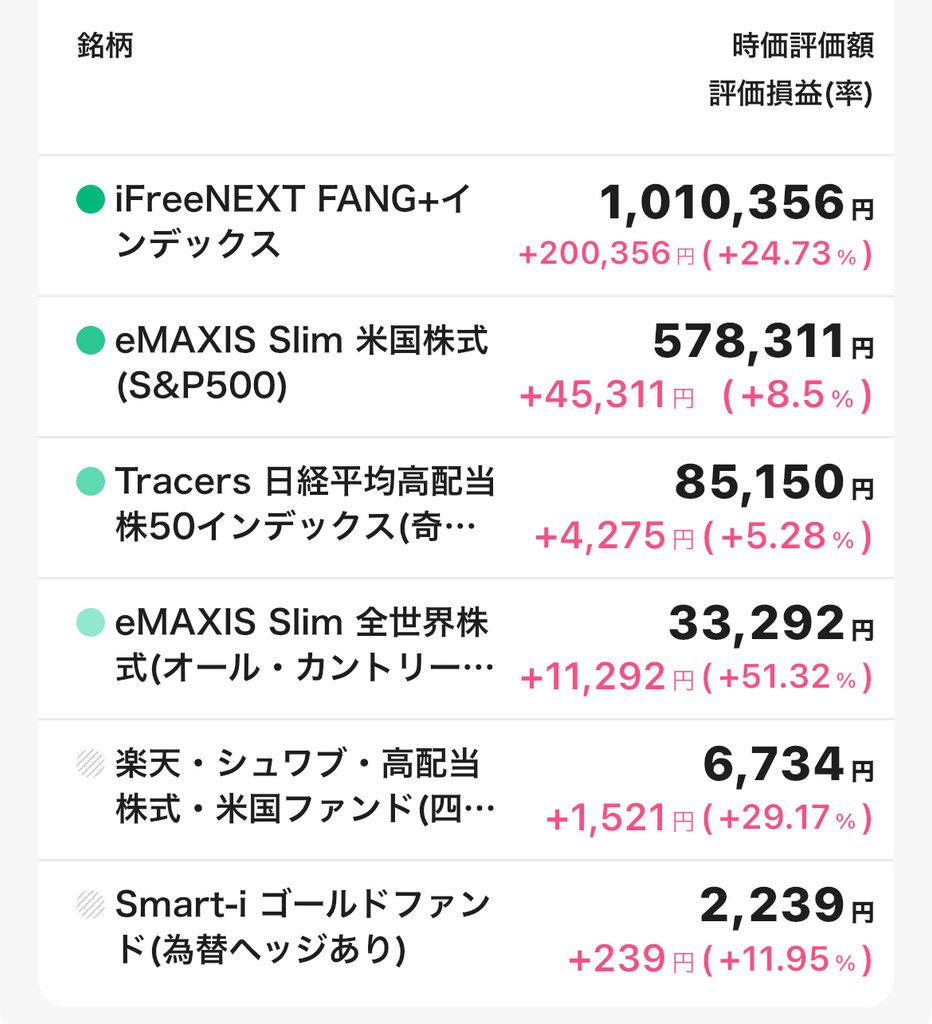
| 項目 | 前回(9月) | 今回(10月) | 増減 |
|---|---|---|---|
| 投資信託 評価額 | 1,609,835円 | 1,716,082円 | +106,247円円 |
特に目立っているのが、やはり**FANG+**です。
評価額はついに、100万円を突破しました!!
FANG+は値動きがかなり大きいので、以前は大きくマイナスになっていた時期もありました。
そのときは、「やっぱりFANG+は怖いな……」と思ったことは何回もあります。笑
今後もボラテリティが激しい投資信託ではあると思います・・・
それでも、短期的な値動きだけで売買するのではなく、今のところは長期保有を続けています。
評価損益 投資信託
日本個別株は、約577,760円となりました。
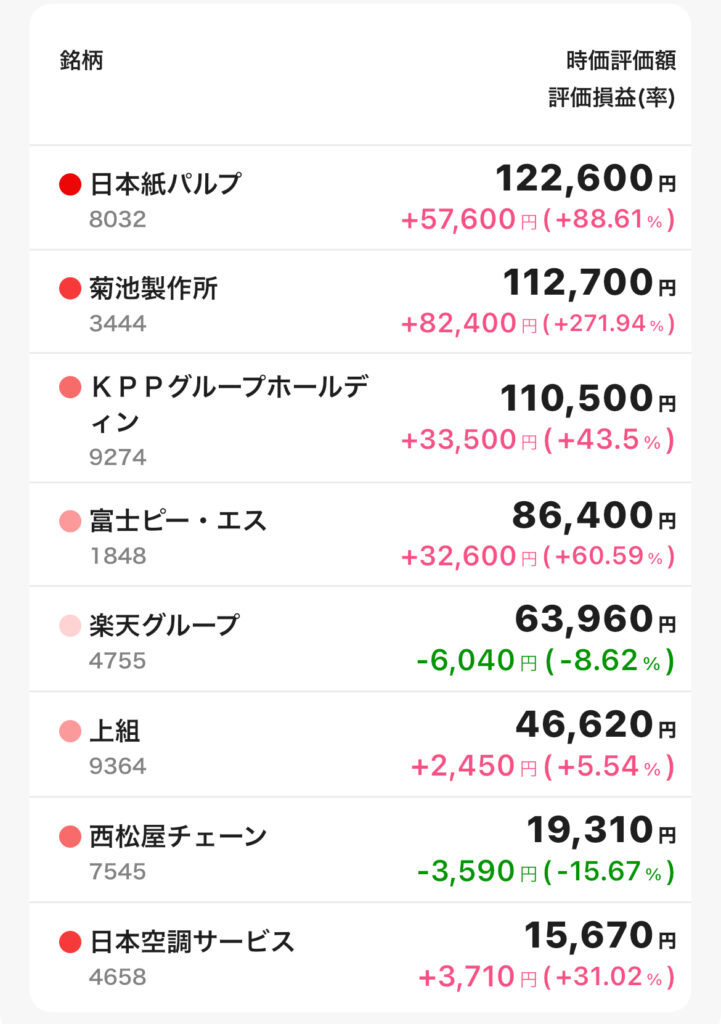
| 項目 | 前回 | 今回 | 増減 |
|---|---|---|---|
| 国内株式 評価額 | 約493,600円 | 約577,760円 | +84,160円 |
日本株では相変わらず菊池製作所の評価益が大きくなっています。
一方で、楽天グループや西松屋チェーンなどマイナスになっている銘柄もあります。
楽天グループは指値で注文しており、下がったら買いたかった銘柄でもあり、優待目的でもあったため、マイナスになっていてもあまり心配はしておりません。
個別株はインデックス投資と違って、どうしても銘柄ごとの差が大きくなります。
だからこそ、個別株に資産を寄せすぎず、私自身、投資信託を中心にしている現在のスタイルは、自分には合っていると感じています。
日本株では相変わらず菊池製作所の評価益が大きくなっています。
一方で、楽天グループや西松屋チェーンなどマイナスになっている銘柄もあります。
個別株はインデックス投資と違って、どうしても銘柄ごとの差が大きくなります。
だからこそ、個別株に資産を寄せすぎず、投資信託を中心にしている現在のスタイルは、自分には合っていると感じています。
ポートフォリオの内訳
現在の保有資産の割合はこちらです。
| 資産 | 割合 |
|---|---|
| 投資信託 | 74.81% |
| 国内株式 | 25.18% |
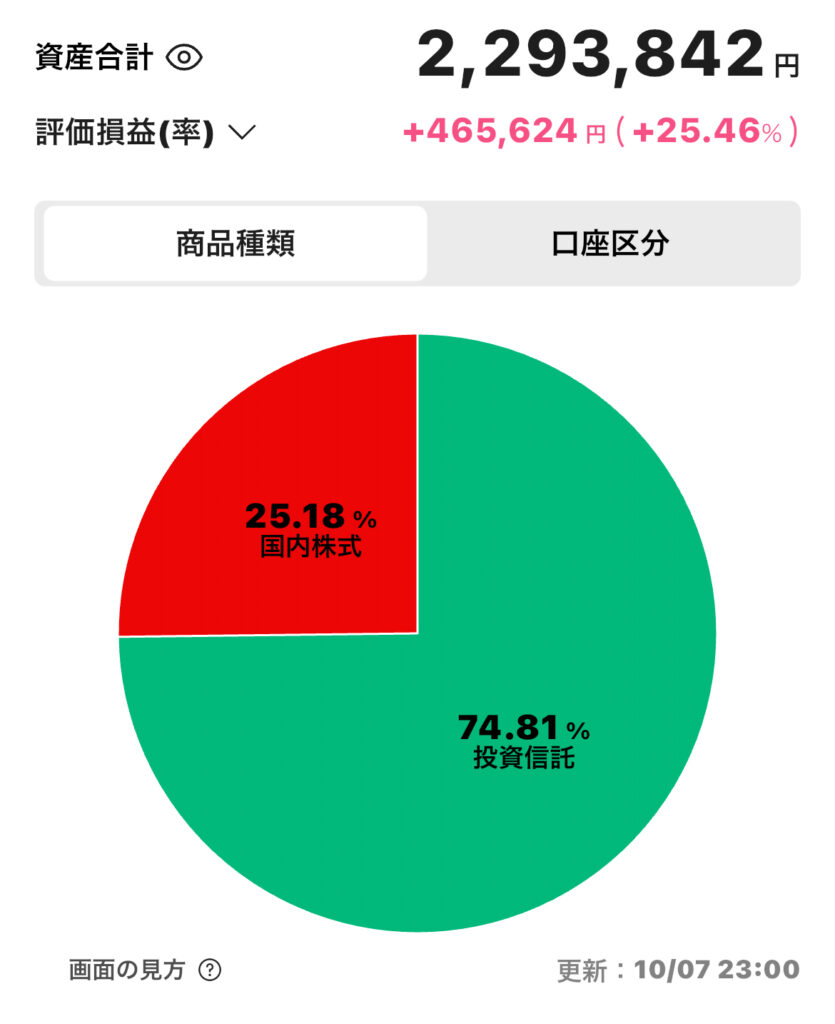
9月時点では、
投資信託:68.68%
日本個別株:21.06%
預り金等:10.24%
でした。
今回、預り金等がほぼなくなったことで、投資資産の割合が大きくなっています。
個人的には、「投資信託をコアにして、日本株をサテライト的に楽しむ」
という現在の形がかなりしっくりきています。
投資信託は7割、個別株、3割程度のポートフォリがちょうどいいとも感じております。
個別株も少しずつ増えてきましたが、個別株に資産を集中させるのではなく、今後も投資信託をメインにしていく予定です。
前回との比較
前回の記事では、資産合計がこちらでした。
| 項目 | 前回 | 今回 | 増減 |
|---|---|---|---|
| 資産合計 | 2,343,649円 | 2,293,842円 | -49,807円 |
| 評価損益 | +390,669円 | +465,624円 | +74,955円 |
前回から資産が減っているように見えますが、上記でお話した預かり金がなくなったためなので、評価損益をみると大きくプラスとなりました!
今月は、インデックスも日本の個別株も割と調子のいい結果となりました。
毎月記録していくと、多少の値動きがあるものの少しずつ資産が積み上がっていることを実感できます。
SNSでは数千万円、数億円といった投資実績を見ることもありますが、我が家は我が家のペースで。
以前は貯金100万円程度だったことを考えると、投資も含めて少しずつ資産形成ができていること自体が大きな変化だと感じています。
今月の振り返り
9月と比較すると資産合計は約5万円減りましたが、これは投資資産が減ったというより、預り金として持っていた資金が投資に回ったことが大きな要因です。
一方、評価損益は約7.5万円増加しました。
投資信託ではFANG+が評価額100万円を突破。
日本個別株も評価益が20万円を超えています。
それが今では200万円を超え、評価損益もプラス45万円を超えるところまで来ました。
もちろん、株価はこれから下落することもあると思います。
FANG+のような値動きの大きい商品なら、また大きくマイナスになる可能性もあります。
それでも、
「短期の値動きを予想して売買する」のではなく、「長期で市場に居続ける」という今の投資方針は変えないつもりです。
我が家にとって大切なのは、無理なく続けられる金額を、コツコツ積み立てること。
そして、投資だけにお金を回しすぎず、家族との生活も楽しむこと。
これからも「焦らず、欲張らず、淡々と」を意識して資産形成を続けていきたいと思います。
また来月も運用実績を公開します!
9月の気になるお金に関するニュース
日経平均は高値圏で推移
2026年9月の日経平均株価は、月間では0.67%上昇。
9月末時点でも6万5,000円台という非常に高い水準で推移しています。日経平均は年初来では32%を超える上昇となっており、かなり強い相場が続いています。
この影響もあり、私も保有している日本株は引続き上昇の恩恵を受けている状況です。
一方で、9月はずっと右肩上がりだったわけではありません。
原油価格の上昇や金利上昇への警戒感から大きく売られる場面もあり、9月29日には一時1,178円超下落して6万5,000円を割る場面もありました。
このように、株価が高値圏にあるときほど、
「今から投資しても大丈夫なのかな?」と不安になったり、「まだまだ上がりそうだから買わないと!」と焦ったりします。
でも、我が家は基本的に今まで通り。
毎月決めた金額を淡々と積み立てる。これを続けていこうと思います。
日銀が政策金利を1.25%へ引き上げ
9月には日本銀行が政策金利を1.0%程度から1.25%程度へ引き上げました。
2026年6月以来、3ヶ月ぶりの利上げです。
我が家にとって、このニュースは株価以上に気になります。
なぜなら、住宅ローンを抱えているからです。
我が家の住宅ローンは変動金利なので、今後さらに金利が上昇すれば、当然ローン返済への影響も出てきます。
現在は、5年間固定ローンを組んでいるため直近の支払額には影響は起こりませんが、今後も引き上げは続きそうなので注視しております。
実際、大和総研の試算では、金利が1%ポイント上昇した場合、30代の二人以上・勤労世帯では年間9.2万円程度の負担増になる可能性があるとされています。
参考URL:https://www.dir.co.jp/report/research/economics/japan/20260918_026078.html?utm_source=chatgpt.com(大和総研)
物価も上昇している中でこれ以上の家賃負担増は非常に厳しいと個人的には感じております。
もちろん実際の負担額は住宅ローンの条件などによって変わります。
ただ、「株式投資だけ見ていればいいわけではない」ということを改めて感じました。
住宅ローン、現金、投資、家計の固定費、全部まとめて考えることが大切ですね。
私自身も住宅ローン残高の残りに金利が数%まで上がったら投資金額を減らさないといけない。生活費を見直さないといけないなど、戦略を考えております。
世界の長期金利がさらに上昇
最近気になっているニュースの一つが、世界的な長期金利の上昇です。
10月に入り、アメリカやイギリス、フランス、日本などの国債利回りが上昇しています。
特にアメリカでは、10年国債利回りが一時5.3%台まで上昇し、2002年以来の高水準となりました。さらに30年国債利回りも5.7%台まで上昇しています。
イギリスでも30年国債利回りが6%を超え、28年ぶりの高水準となるなど、世界的に「長い期間お金を借りるための金利」が上昇しています。
なぜ長期金利が上がっているの?
大きな要因の一つが、インフレへの警戒感です。
中東情勢などを背景に原油価格が上昇し、エネルギー価格が再び上昇することで、物価が高止まりするのではないかという懸念があります。
また、各国政府の財政赤字や政府債務の増加も意識されています。
国が大量に国債を発行すれば、市場では「これだけ国債が増えるなら、もっと高い金利がないと買いたくない」と考える投資家が増える可能性があります。
さらに、AI関連企業による巨額の設備投資も債券市場に影響しています。2026年にはAlphabet、Amazon、Microsoftなどの大手テック企業だけでも、多額の社債を発行してAIインフラへの投資資金を調達しています。
一般的には、長期金利の上昇は株式市場にとって逆風になると言われています。
長期金利の上昇は、今後の株式市場にとって無視できない材料だと思いますが、だからといって毎回ニュースに反応して投資方針を変えていたら、なかなか長期投資は続けられません・・・
実際、長期金利が上昇しても高値を超えているインデックス商品も多くあります。
「金利が上がったから売る」ではなく、こういう時こそ自分の投資方針を確認する。
我が家ではこれまで通り、同じことを繰り返して言いますが、無理のない金額で積立を続けていきたいと思います。
まとめ
今回も大きな暴落などはなく順調に資産が増える結果となりました。
ネットではアメリカの中間選挙が控えており、この結果によって株価市場は大きく荒れるのでは?と話題になっております。
私自身も市場がどういう動きをするのか不安もありますが、楽しみな部分もあります。
どのような市場なったとしても、来月の運用実績記録していこうと思います!
最後まで読んでいただいありがとうございました!
本記事は私個人の運用記録であり、特定の商品の売買を勧めるものではありません。投資の判断はご自身の責任でお願いします。
コメント